"Gold bringt keine Zinsen" ist einer der häufigsten Einwände gegen das Edelmetall. Das stimmt: Gold zahlt weder Dividende noch Kupon. Trotzdem hat der Goldpreis über lange Zeiträume deutlich zugelegt. Wie hoch war die Rendite von Gold pro Jahr tatsächlich? Und wie schneidet Gold im Vergleich zu Aktien und Zinsanlagen ab? Die Antworten fallen je nach Zeitraum überraschend unterschiedlich aus.
Kurzantwort: Seit dem Ende der Goldbindung des US-Dollars im Jahr 1971 hat Gold in US-Dollar im Durchschnitt rund neun Prozent pro Jahr zugelegt, nach Abzug der Inflation etwa vier bis fünf Prozent. In Euro kam Gold von 2000 bis 2025 auf rund zehn Prozent pro Jahr. Entscheidend ist aber der Einstiegszeitpunkt: Wer 1980 oder 2011 am Hoch kaufte, wartete viele Jahre auf einen Gewinn. Langfristig liegen breit gestreute Aktien meist etwas vorn, Gold glänzt dafür in Krisen.
Wie man die Gold-Rendite berechnet
Die Rendite eines Investments ohne laufende Erträge ergibt sich allein aus der Preisänderung. Um Zeiträume vergleichbar zu machen, rechnet man die durchschnittliche jährliche Wachstumsrate aus, auch CAGR genannt:
Rendite pro Jahr = (Endpreis ÷ Startpreis)^(1 ÷ Anzahl Jahre) − 1
Ein Beispiel: Gold kostete Ende 2000 rund 290 Euro je Unze. Ende 2025 lag der Preis in der Größenordnung von 3.700 Euro. Das ist rund das 12,8-Fache in 25 Jahren. Daraus ergibt sich eine durchschnittliche Rendite von rund 10,7 Prozent pro Jahr.
Wichtig: Diese Rechnung berücksichtigt keine Kaufnebenkosten, keine Lagerkosten und keine Inflation. Für Privatanleger kommen der Spread beim Kauf und Verkauf sowie gegebenenfalls Kosten für Schließfach oder Versicherung hinzu. Mehr dazu im Ratgeber Spread beim Gold: Ankauf und Verkauf.
Die Gold-Rendite in verschiedenen Zeiträumen
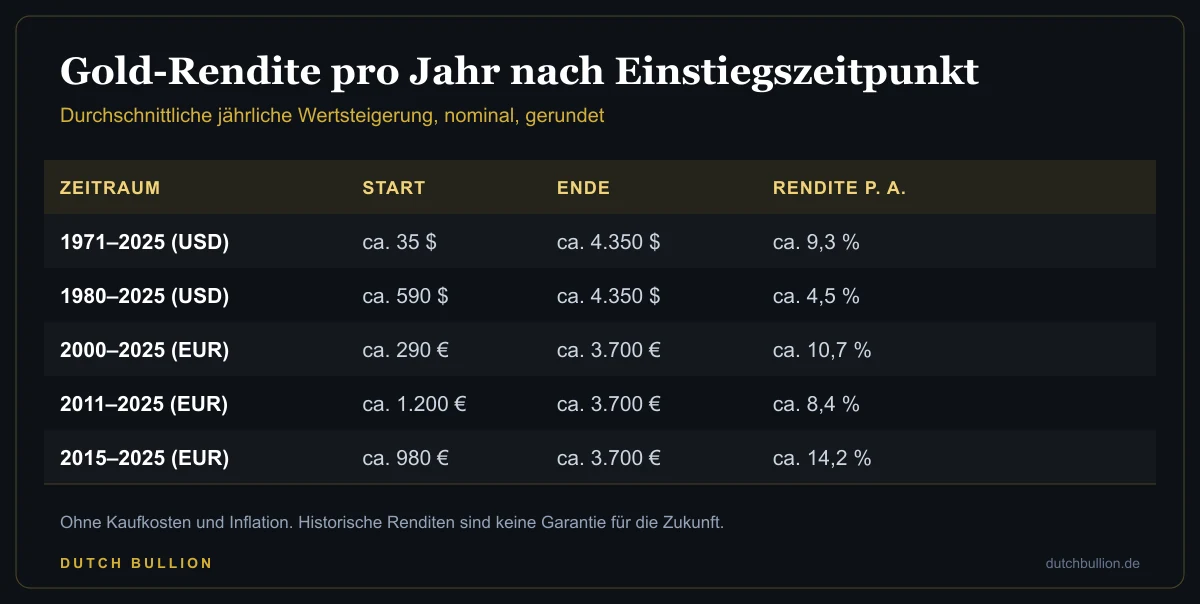
Die folgende Tabelle zeigt gerundete durchschnittliche Jahresrenditen für typische Zeiträume. Die Preise sind Jahresendwerte in gerundeter Größenordnung.
| Zeitraum | Startpreis | Endpreis | Rendite pro Jahr (nominal) | Kommentar |
|---|---|---|---|---|
| 1971–2025 (USD) | ca. 35 $ | ca. 4.350 $ | ca. 9,3 % | Ende der Goldbindung als Start |
| 1980–2025 (USD) | ca. 590 $ (Jahresende) | ca. 4.350 $ | ca. 4,5 % | nach dem Hoch von 1980 |
| 2000–2025 (EUR) | ca. 290 € | ca. 3.700 € | ca. 10,7 % | Start nahe dem Tief |
| 2011–2025 (EUR) | ca. 1.200 € | ca. 3.700 € | ca. 8,4 % | Start nahe dem Hoch von 2011 |
| 2015–2025 (EUR) | ca. 980 € | ca. 3.700 € | ca. 14,2 % | Start nach dem Crash |
Die Zahlen zeigen zwei Dinge: Erstens war Gold über die vergangenen Jahrzehnte eine ertragreiche Anlage. Zweitens schwankt die Rendite je nach Einstiegszeitpunkt enorm. Die Kursverläufe im Detail zeigen unsere Charts über 20 Jahre und 50 Jahre.
Nominal ist nicht real: Die Rolle der Inflation
Eine Rendite von neun Prozent klingt beeindruckend. Aber in den Jahrzehnten seit 1971 hat auch die Inflation erheblich an der Kaufkraft genagt. Die US-Verbraucherpreise sind seit 1971 um mehr als das Achtfache gestiegen, das entspricht rund vier Prozent pro Jahr. Die reale Rendite von Gold in US-Dollar lag damit bei grob vier bis fünf Prozent pro Jahr.
Noch deutlicher wird der Inflationseffekt beim Einstieg am Hoch von 1980. Im Januar 1980 kostete Gold kurzzeitig rund 850 US-Dollar. Inflationsbereinigt wurde dieses Niveau erst Jahrzehnte später nachhaltig übertroffen. Wer damals kaufte, hatte real über eine sehr lange Zeit kaum Gewinn. Mehr zu diesem Kapitel im Beitrag Goldpreis 1980: Das Rekordhoch.
Wie Gold die Kaufkraft im Euroraum geschützt hat, zeigt der Ratgeber Inflation, Kaufkraft und Gold.
Gold im Vergleich zu Aktien, Anleihen und Tagesgeld
Gold vs. Aktien
Über sehr lange Zeiträume schneiden breit gestreute Aktienindizes meist etwas besser ab als Gold, weil Unternehmen Gewinne erwirtschaften und Dividenden ausschütten. Eine viel zitierte Auswertung für den Zeitraum von 1974 bis 2024 kommt für Gold auf rund 6,4 Prozent pro Jahr in US-Dollar, für den MSCI World auf rund 8,4 Prozent. Durch die außergewöhnlichen Goldjahre 2024 und 2025 hat sich der Abstand inzwischen verringert. In einzelnen Jahrzehnten lag Gold klar vorn, etwa von 2000 bis 2010, als Aktien nach dem Platzen der Dotcom-Blase und der Finanzkrise kaum vorankamen.
Gold vs. Anleihen und Tagesgeld
Zinsanlagen haben in Phasen hoher Zinsen, etwa in den 1980er Jahren, besser abgeschnitten als Gold. In der Niedrigzinsphase von 2012 bis 2021 lagen Tagesgeld und Bundesanleihen dagegen nahe null oder sogar im negativen Bereich, während Gold deutlich zulegte. Einen aktuellen Vergleich finden Sie im Beitrag Gold vs. Tagesgeld.
Gold vs. Immobilien
Deutsche Wohnimmobilien haben über lange Zeiträume ähnliche oder etwas niedrigere Wertsteigerungen erzielt, zusätzlich aber Mieteinnahmen gebracht. Dafür sind sie weniger liquide und mit hohem Aufwand verbunden. Mehr im Vergleich Gold vs. Immobilien.
Der eigentliche Wert: Gold in Krisen
Die Durchschnittsrendite erzählt nur die halbe Geschichte. Gold ist vor allem deshalb in vielen Portfolios, weil es sich in Krisen oft anders verhält als Aktien:
- 2008: Während der Finanzkrise brachen Aktien weltweit um rund 40 Prozent ein. Gold legte in Euro im Jahresverlauf zu. Siehe Goldpreis in der Finanzkrise 2008.
- 2020: In der Corona-Krise stieg Gold auf neue Rekordhochs, während die Börsen kurzfristig einbrachen.
- 2022: Aktien und Anleihen fielen gleichzeitig. Gold hielt in Euro seinen Wert.
Diese Eigenschaft senkt die Schwankung eines gemischten Portfolios. Ein Portfolio mit zehn Prozent Gold hat historisch oft eine ähnliche Rendite wie ein reines Aktienportfolio erzielt, aber mit geringeren Einbrüchen.
Die Steuer macht den Unterschied
Für deutsche Privatanleger hat physisches Gold einen wichtigen Vorteil: Gewinne sind nach einer Haltedauer von mehr als zwölf Monaten steuerfrei. Bei Aktien, Fonds und Zinsen fällt dagegen Abgeltungsteuer von rund 26,4 Prozent inklusive Solidaritätszuschlag an (zuzüglich gegebenenfalls Kirchensteuer). Bei gleicher Bruttorendite bleibt bei Gold also deutlich mehr übrig. Eine Aktienrendite von acht Prozent entspricht nach Steuern grob sechs Prozent, wenn Gewinne jährlich realisiert werden. Details im Ratgeber Steuern beim Goldverkauf nach einem Jahr.
Physisches Anlagegold ist außerdem von der Mehrwertsteuer befreit. Bei Silber und Platin ist das nicht der Fall.
Rechenbeispiel: Was aus 10.000 Euro geworden wäre
| Investiert Ende | 10.000 € in Gold | Wert Ende 2025 (Größenordnung) |
|---|---|---|
| 2000 | ca. 34,5 Unzen | ca. 128.000 € |
| 2005 | ca. 23 Unzen | ca. 85.000 € |
| 2011 | ca. 8,3 Unzen | ca. 31.000 € |
| 2015 | ca. 10,2 Unzen | ca. 38.000 € |
| 2020 | ca. 6,5 Unzen | ca. 24.000 € |
Die Werte sind vereinfacht und ohne Kaufkosten gerechnet. Sie verdeutlichen aber, wie stark der Einstiegszeitpunkt das Ergebnis beeinflusst, und warum regelmäßiges Investieren über einen Goldsparplan das Timing-Risiko verringert.
Was die Vergangenheit nicht verrät
Historische Renditen sind keine Garantie für die Zukunft. Die außergewöhnlichen Goldjahre 2024 und 2025 heben die Durchschnittswerte deutlich an. Nach solchen Phasen folgten historisch oft Jahre mit schwacher Entwicklung. Wer heute Gold kauft, sollte nicht mit zweistelligen Renditen pro Jahr planen, sondern Gold als Absicherung und Stabilisator sehen. Eine Einschätzung für die kommenden Jahre bietet unsere Goldpreis-Prognose 2030.
Häufig gestellte Fragen
Wie hoch ist die durchschnittliche Rendite von Gold pro Jahr?
Seit 1971 rund neun Prozent pro Jahr in US-Dollar, real etwa vier bis fünf Prozent. Von 2000 bis 2025 kam Gold in Euro auf rund zehn Prozent pro Jahr. Die Werte hängen stark vom Zeitraum ab.
Bringt Gold mehr Rendite als Aktien?
Über sehr lange Zeiträume meist nicht ganz. In einzelnen Jahrzehnten, etwa von 2000 bis 2010, lag Gold aber klar vorn. Gold ist vor allem als Krisenschutz und Portfoliostabilisator wertvoll.
Wie lange muss man Gold halten?
Für die Steuerfreiheit mindestens zwölf Monate. Als Anlage sollte Gold eher über fünf bis zehn Jahre oder länger gehalten werden, um Schwankungen auszusitzen.
Ist die Rendite von Gold nach Steuern höher?
Für deutsche Privatanleger oft ja, weil Gewinne aus physischem Gold nach einem Jahr steuerfrei sind, während bei Aktien und Zinsen Abgeltungsteuer anfällt.
Kann man mit Gold Verluste machen?
Ja. Wer 2011 am Hoch kaufte, lag bis 2019 im Minus. Nach dem Hoch von 1980 dauerte es real noch deutlich länger.
Fazit
Gold hat in den vergangenen Jahrzehnten eine respektable Rendite erzielt, in Euro seit 2000 sogar eine außergewöhnlich hohe. Die Durchschnittswerte verschleiern aber, wie stark das Ergebnis vom Einstiegszeitpunkt abhängt. Gold ist keine Wachstumsmaschine wie Aktien, sondern eine steuerlich attraktive Absicherung, die in Krisen ihre Stärke zeigt. Wer das versteht, eine feste Quote hält und regelmäßig investiert, nutzt die Stärken des Edelmetalls am besten. Mehr Grundlagen finden Sie im Ratgeber Gold investieren.