Eine unerwartete Reparatur, eine Nachzahlung oder ein Engpass bis zum nächsten Gehalt: Wer kurzfristig Geld braucht, denkt oft zuerst an einen Kredit oder an den Verkauf von Wertsachen. Für Goldbesitzer gibt es einen dritten Weg, den viele nicht kennen oder unterschätzen: den Pfandkredit. Sie geben Ihr Gold als Sicherheit ab, erhalten sofort Bargeld und bekommen das Gold zurück, wenn Sie den Kredit samt Kosten zurückzahlen.
Dieser Ratgeber erklärt, wie das Verpfänden von Gold funktioniert, welche Kosten anfallen, was passiert, wenn Sie nicht zurückzahlen, und wann ein Pfandkredit besser oder schlechter ist als der direkte Verkauf.
Wie ein Pfandkredit funktioniert
Ein Pfandkredit ist ein kurzfristiges Darlehen, das ausschließlich durch einen beweglichen Gegenstand gesichert ist. Das Pfandhaus prüft weder Ihr Einkommen noch Ihre Schufa. Es interessiert sich allein für den Wert des Pfandes. Der Ablauf ist meist einfach:
- Gold vorlegen: Sie bringen Ihren Schmuck, Ihre Münzen oder Barren ins Pfandhaus und weisen sich aus.
- Bewertung: Ein Mitarbeiter prüft Echtheit, Gewicht und Feingehalt und ermittelt einen Beleihungswert.
- Auszahlung: Sie erhalten den Darlehensbetrag sofort in bar oder per Überweisung sowie einen Pfandschein.
- Laufzeit: Der Kredit läuft in der Regel drei Monate, kann aber verlängert werden.
- Auslösen: Sie zahlen Darlehen, Zinsen und Gebühren zurück und erhalten Ihr Gold zurück.
Der Pfandschein ist das wichtigste Dokument. Wer ihn vorlegt, kann das Pfand auslösen. Bewahren Sie ihn deshalb sorgfältig auf.
Wie viel Geld gibt es für Gold?
Pfandhäuser beleihen Gold nicht zum vollen Materialwert. Sie müssen einkalkulieren, dass der Goldpreis während der Laufzeit fallen kann und dass im Fall einer Versteigerung Kosten entstehen. Üblich ist ein Beleihungswert, der deutlich unter dem Materialwert liegt. Je nach Pfandhaus und Art des Goldes bewegt er sich häufig in einer Spanne von etwa 50 bis 85 Prozent des aktuellen Goldwerts.
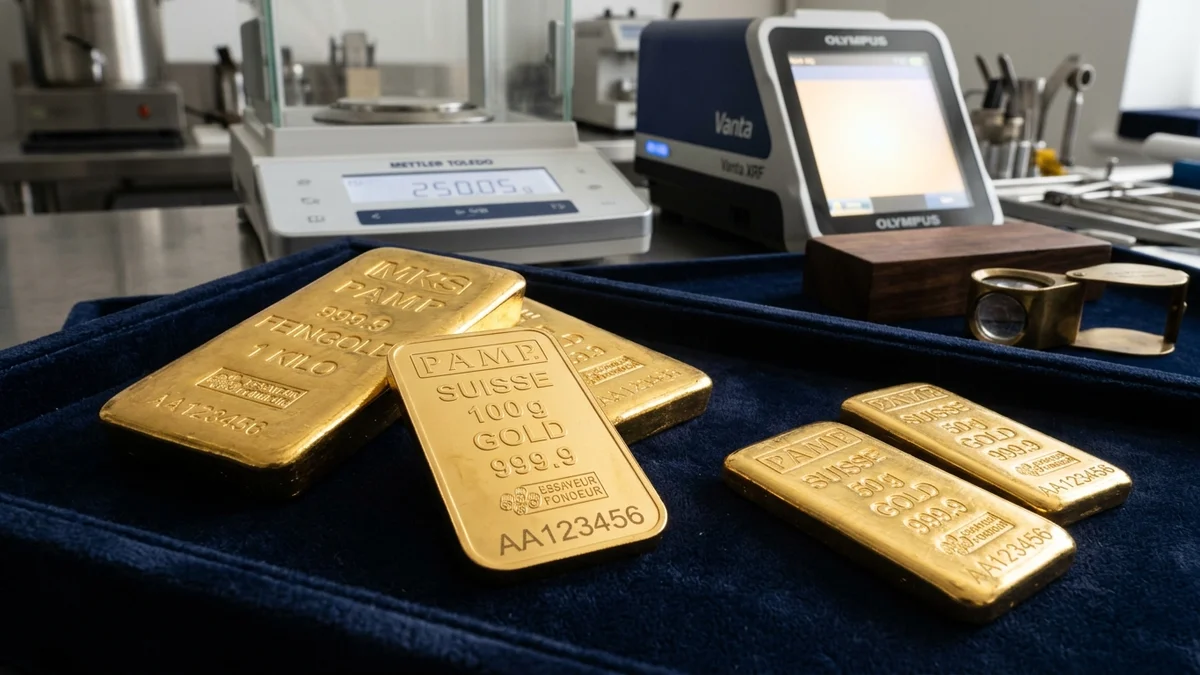
Gold eignet sich besonders gut als Pfand, weil sein Wert leicht zu bestimmen und jederzeit zu Geld zu machen ist. Anlagebarren und Anlagemünzen bekannter Hersteller werden meist besser beliehen als Schmuck, dessen Feingehalt geprüft werden muss und bei dem Steine oder Verarbeitung keinen Pfandwert haben.
Ein Rechenbeispiel: Sie verpfänden eine Goldkette aus 585er Gold mit 20 Gramm Gewicht. Sie enthält 11,7 Gramm Feingold. Bei einem angenommenen Goldpreis von 110 Euro pro Gramm entspricht das einem Materialwert von rund 1.287 Euro. Bei einem Beleihungswert von 70 Prozent würden Sie etwa 900 Euro erhalten. Den Materialwert Ihres Goldes berechnen Sie vorab mit dem Goldwert-Rechner.
Was ein Pfandkredit kostet
Die Kosten von Pfandkrediten sind in Deutschland gesetzlich geregelt, und zwar durch die Pfandleiherverordnung. Sie bestehen aus zwei Teilen:
| Kostenbestandteil | Regelung |
|---|---|
| Zinsen | gesetzlich maximal 1 % pro Monat auf das Darlehen |
| Gebühren | für Prüfung, Verwahrung und Versicherung, gestaffelt nach Darlehenshöhe gemäß Gebührentabelle der Verordnung |
Die Zinsen klingen niedrig, aber aufs Jahr gerechnet sind 1 Prozent pro Monat bereits 12 Prozent. Hinzu kommen die Gebühren, die gerade bei kleinen Darlehen prozentual stark ins Gewicht fallen. Der effektive Jahreszins eines Pfandkredits liegt deshalb oft deutlich über dem eines klassischen Ratenkredits. Für eine kurze Überbrückung von wenigen Wochen oder Monaten kann ein Pfandkredit dennoch günstiger sein als ein überzogenes Girokonto oder teure Kurzzeitkredite.
Wichtig: Seriöse Pfandhäuser weisen die Kosten auf dem Pfandschein aus. Fragen Sie vor dem Abschluss nach der Gesamtsumme, die Sie am Ende der Laufzeit zurückzahlen müssen.
Laufzeit, Verlängerung und was bei Nichtzahlung passiert
Die übliche Laufzeit beträgt drei Monate. Wenn Sie das Pfand dann nicht auslösen können, haben Sie mehrere Möglichkeiten:
- Verlängern: Sie zahlen die angefallenen Zinsen und Gebühren und verlängern den Kredit um eine weitere Laufzeit. Das Darlehen selbst bleibt bestehen.
- Teilweise tilgen: Viele Pfandhäuser erlauben es, einen Teil des Darlehens zurückzuzahlen und den Rest zu verlängern.
- Nicht auslösen: Zahlen Sie weder zurück noch verlängern Sie, wird das Pfand nach Ablauf der Laufzeit und einer gesetzlichen Wartefrist öffentlich versteigert.
Bei einer Versteigerung erhält das Pfandhaus aus dem Erlös sein Darlehen, die Zinsen und die Kosten der Versteigerung. Ein darüber hinaus erzielter Überschuss steht Ihnen zu und kann innerhalb einer Frist beim Pfandhaus abgeholt werden. Erzielt die Versteigerung weniger als die Forderung, müssen Sie die Differenz in der Regel nicht nachzahlen, weil das Pfandhaus nur aus dem Pfand befriedigt wird. Das unterscheidet den Pfandkredit von einem normalen Kredit: Ihr Risiko ist auf das verpfändete Gold begrenzt.
Pfandkredit oder Verkauf: Was ist besser?
| Kriterium | Pfandkredit | Verkauf |
|---|---|---|
| Gold bleibt im Besitz | ja, wenn Sie auslösen | nein |
| Auszahlung | meist 50–85 % des Goldwerts | meist 85–98 % des Goldwerts, je nach Produkt |
| Kosten | Zinsen und Gebühren | Abschlag des Ankäufers |
| Schufa und Einkommen | keine Rolle | keine Rolle |
| Teilhabe an Kurssteigerungen | ja | nein |
| Risiko | Verlust des Pfandes bei Nichtzahlung | keines nach dem Verkauf |
| Steuer | kein Verkauf, keine Steuer | Gewinn steuerpflichtig, wenn innerhalb eines Jahres nach Kauf |
Ein Pfandkredit lohnt sich vor allem, wenn:
- Sie das Gold aus emotionalen Gründen behalten möchten, etwa Familienschmuck oder Erbstücke,
- Sie nur kurzfristig Geld brauchen und sicher sind, es in wenigen Monaten zurückzahlen zu können,
- Sie Gold innerhalb der Spekulationsfrist gekauft haben und einen steuerpflichtigen Verkauf vermeiden möchten,
- Sie mit einem steigenden Goldpreis rechnen und nicht zum aktuellen Kurs verkaufen möchten.
Der Verkauf ist dagegen oft besser, wenn:
- Sie das Geld dauerhaft brauchen,
- unklar ist, ob Sie das Darlehen zurückzahlen können,
- es sich um Altgold ohne emotionalen Wert handelt.
Wie Sie beim Verkauf einen fairen Preis erzielen, erklärt der Ratgeber Gold verkaufen zum besten Preis.
Steuerliche Aspekte
Das Verpfänden ist kein Verkauf. Sie bleiben Eigentümer des Goldes, die Spekulationsfrist läuft weiter. Wenn Sie Gold vor weniger als einem Jahr gekauft haben, kann ein Pfandkredit deshalb eine Möglichkeit sein, an Liquidität zu kommen, ohne einen steuerpflichtigen Veräußerungsgewinn zu realisieren. Erst wenn das Pfand versteigert wird, liegt eine Veräußerung vor. Hinweise zur Spekulationsfrist gibt der Ratgeber Goldverkauf nach einem Jahr.
Worauf Sie bei der Wahl des Pfandhauses achten sollten
- Erlaubnis: Pfandleiher brauchen in Deutschland eine Erlaubnis nach der Gewerbeordnung. Seriöse Pfandhäuser weisen darauf hin und sind oft im Zentralverband des Deutschen Pfandkreditgewerbes organisiert.
- Transparente Bewertung: Lassen Sie sich erklären, wie Gewicht, Feingehalt und Goldkurs in den Beleihungswert einfließen.
- Versicherung: Das Pfand sollte während der Verwahrung gegen Diebstahl und Feuer versichert sein. Fragen Sie nach.
- Kosten vorab: Die Gesamtkosten bis zum Laufzeitende sollten auf dem Pfandschein stehen.
- Kein Druck: Ein seriöses Pfandhaus drängt Sie nicht zum Verkauf, wenn Sie einen Kredit wollen.
Unterscheiden Sie das klassische Pfandhaus von sogenannten Ankaufsläden, die mit „Pfand“ werben, tatsächlich aber Gold nur ankaufen. Bei einem Verkauf erhalten Sie Ihr Gold nicht zurück.
Gold verpfänden: Tipps aus der Praxis
- Nur das verpfänden, was Sie brauchen: Sie müssen nicht Ihren gesamten Goldbestand abgeben. Verpfänden Sie nur so viel, wie für den benötigten Betrag nötig ist.
- Gewicht und Fotos dokumentieren: Notieren Sie vor der Abgabe Gewicht und Stempel und machen Sie Fotos. Das hilft bei späteren Unklarheiten.
- Termine im Kalender eintragen: Verpassen Sie das Laufzeitende nicht. Eine rechtzeitige Verlängerung verhindert die Versteigerung.
- Anlagebarren bevorzugen: Barren und Münzen erzielen meist einen höheren Beleihungswert als Schmuck.
- Alternativen prüfen: Ein Dispokredit, eine Stundung oder ein Gespräch mit der Bank können je nach Situation günstiger sein.
- Echtheit vorher klären: Wenn Sie unsicher sind, ob ein Schmuckstück aus Gold besteht, lassen Sie es vorab prüfen. Wie Prüfer vorgehen, erklärt der Ratgeber Wie prüfe ich, ob Gold echt ist.
Wer Gold nur kurzfristig verpfändet, sollte auch an die Absicherung des restlichen Bestands denken. Hinweise zur Lagerung zu Hause gibt der Ratgeber Edelmetalle zuhause lagern, zur Versicherung der Artikel Gold versichern.
Fazit
Gold verpfänden ist eine schnelle und unbürokratische Möglichkeit, kurzfristig an Geld zu kommen, ohne das Gold endgültig abzugeben. Pfandhäuser zahlen einen Teil des Goldwerts aus, die Kosten sind durch die Pfandleiherverordnung begrenzt, aber aufs Jahr gerechnet nicht niedrig. Das Risiko beschränkt sich auf das verpfändete Gold. Wer sicher ist, das Darlehen in wenigen Monaten zurückzuzahlen, und sein Gold behalten möchte, ist mit einem Pfandkredit gut beraten. Wer das Geld dauerhaft braucht, erzielt beim Verkauf in der Regel einen höheren Erlös.