Wer den Palladiummarkt verstehen will, muss eine einzige Tabelle lesen können: die Marktbilanz. Sie stellt dem gesamten verfügbaren Angebot die gesamte Nachfrage gegenüber und zeigt, ob am Ende eines Jahres Metall fehlte oder übrig blieb. Aus dieser scheinbar simplen Rechnung ergibt sich der Großteil der langfristigen Preisentwicklung.
Bei Palladium ist diese Bilanz besonders aussagekräftig, weil der Markt klein ist. Ein Defizit von einigen hunderttausend Unzen klingt nach wenig, entspricht aber mehreren Prozent des Jahresbedarfs – bei Gold wäre eine vergleichbare Abweichung statistisches Rauschen.
Dieser Artikel erklärt, woraus Angebot und Nachfrage bestehen, wie eine Marktbilanz zu lesen ist und was Defizite und Überschüsse tatsächlich bedeuten.
Das Wichtigste in Kürze
- Palladium war nach Angaben von Johnson Matthey von 2012 bis 2025 durchgehend im Defizit.
- Das Defizit betrug 2024 rund 218.000 Unzen und weitete sich 2025 auf etwa 416.000 Unzen aus.
- Für 2026 wird erstmals wieder ein Überschuss von rund 214.000 Unzen erwartet.
- Das Angebot besteht aus Minenproduktion und Recycling; letzteres deckt inzwischen einen erheblichen Teil des Bedarfs.
- Rund 80 Prozent der Nachfrage entfallen auf die Automobilindustrie.
- Ein Defizit bedeutet nicht Metallmangel, sondern Abbau vorhandener Lagerbestände.
Die Angebotsseite: zwei Quellen
Primärangebot aus dem Bergbau
Die Minenproduktion ist die Basis. Nach Daten des US-amerikanischen Geologischen Dienstes wurden 2025 weltweit rund 190 Tonnen Palladium gefördert, nach etwa 217 Tonnen im Vorjahr – ein Rückgang von rund zwölf Prozent.
Die entscheidende Eigenschaft dieses Angebots ist seine Trägheit. Palladium wird fast überall als Beiprodukt gewonnen: in Russland neben Nickel und Kupfer, in Südafrika neben Platin. Die Fördermenge folgt deshalb der Wirtschaftlichkeit des jeweiligen Hauptmetalls, nicht dem Palladiumpreis. Ökonomen sprechen von einem preisunelastischen Angebot.
Hinzu kommt der Zeitfaktor. Zwischen der Entscheidung, eine neue Mine zu erschließen, und der ersten verkaufsfähigen Unze vergeht ein Jahrzehnt oder mehr. Selbst eine bereits gebaute, aber stillgelegte Anlage wieder anzufahren dauert Monate bis Jahre.
Sekundärangebot aus dem Recycling
Die zweite Quelle ist der Schrottplatz. Nach USGS-Angaben wurden 2025 weltweit rund 140.000 Kilogramm Palladium und Platin aus neuem und altem Schrott zurückgewonnen; allein die Aufbereitung von Altkatalysatoren in den Vereinigten Staaten lieferte etwa 50.000 Kilogramm Palladium.
Man unterscheidet zwei Kreisläufe. Beim geschlossenen Kreislauf gibt ein Industriebetrieb verbrauchtes Katalysatormaterial an seinen Lieferanten zurück und erhält aufbereitetes Metall – dieses Material verlässt den Markt nie wirklich. Beim offenen Kreislauf stammt das Metall aus Altfahrzeugen und Elektronikschrott und tritt als zusätzliches Angebot in den Markt ein. Nur letzteres erscheint in den Marktbilanzen.
Das Recyclingangebot reagiert im Gegensatz zum Bergbau deutlich auf den Preis. Hohe Notierungen machen die Aufbereitung auch geringwertiger Chargen lohnend und ziehen zurückgehaltenes Material in den Markt. Fallen die Preise, sinken die Sammelmengen. Genau das geschah 2023 und 2024, als die Rückflüsse einbrachen. Für 2026 wird eine kräftige Erholung erwartet – einer der Hauptgründe für den prognostizierten Überschuss.
Die Nachfrageseite: ein Sektor dominiert
Automobilindustrie
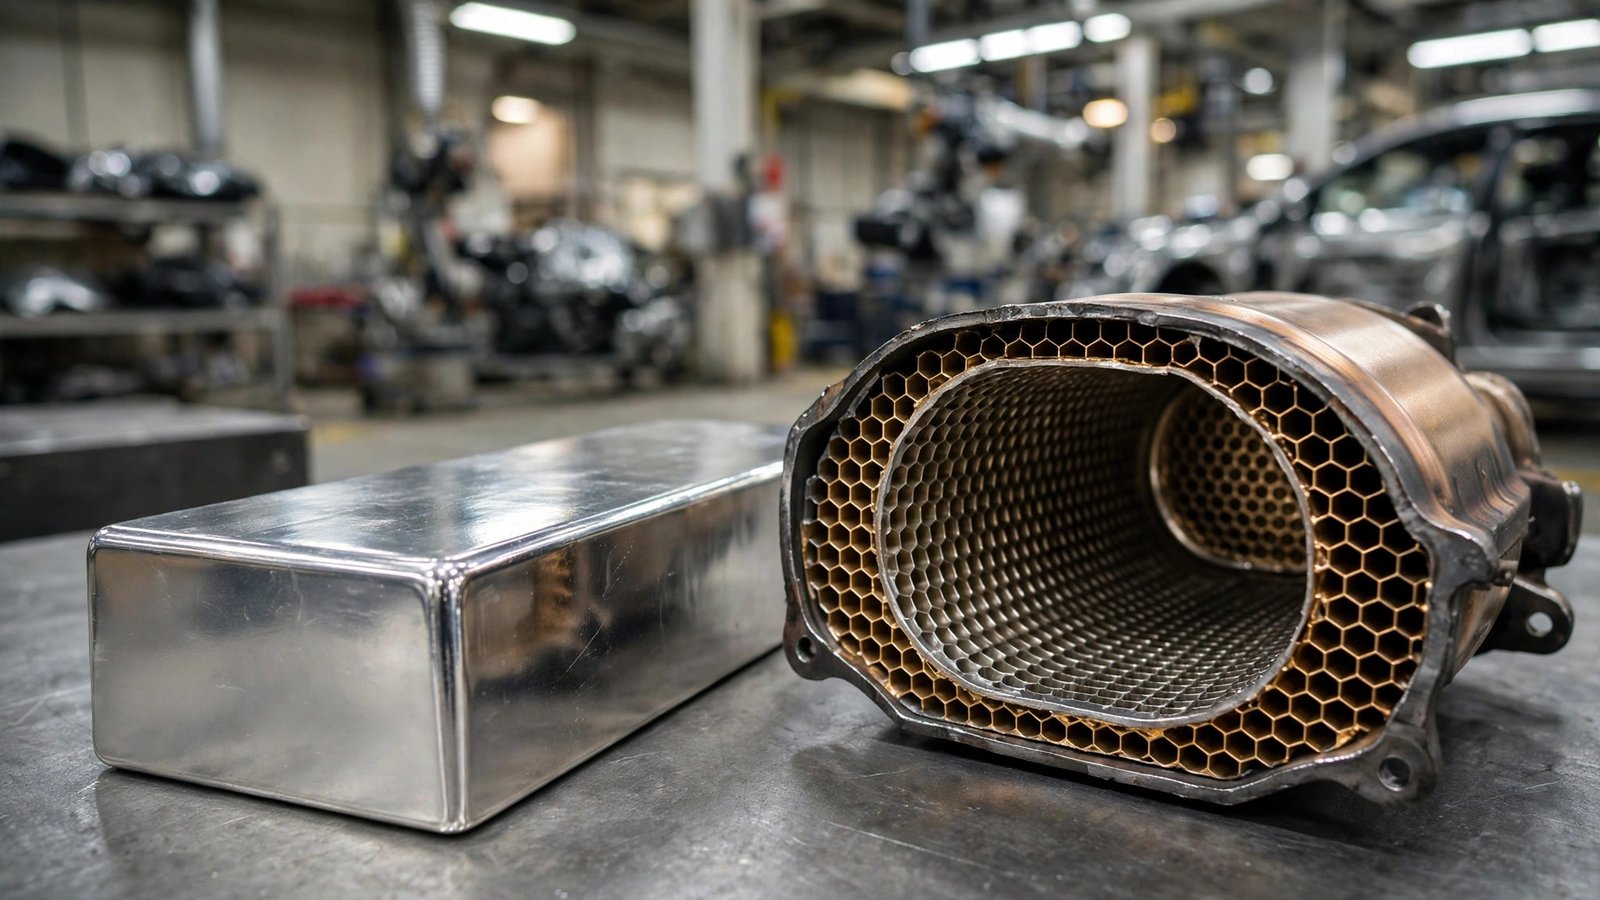
Rund vier Fünftel des Palladiums wandern in Abgaskatalysatoren. In Dreiwegekatalysatoren von Benzin- und Hybridfahrzeugen wandelt das Metall Kohlenmonoxid und unverbrannte Kohlenwasserstoffe in Kohlendioxid und Wasser um. Ein Pkw-Katalysator enthält typischerweise zwischen zwei und sieben Gramm.
Zwei gegenläufige Kräfte bestimmen diesen Bereich. Die Zahl der gebauten Verbrennerfahrzeuge sinkt, was die Nachfrage dämpft. Gleichzeitig erhöhen strengere Abgasnormen die Metallbeladung je Fahrzeug, was den Rückgang zeitweise ausgleichen kann. Johnson Matthey erwartet für 2026 per saldo einen Rückgang der automobilen Nachfrage.
Industrielle Anwendungen
Der zweitgrößte Block ist die Industrie, insbesondere die Elektronikfertigung. Vielschicht-Keramikkondensatoren nutzen Palladium oder Silber-Palladium-Legierungen als Innenelektroden; in einem modernen Smartphone stecken mehrere hundert dieser Bauteile. Hinzu kommen Kontaktbeschichtungen in Steckverbindern und Relais.
Die chemische Industrie setzt Palladium als Katalysator ein, etwa bei der Herstellung von Vinylacetat und Wasserstoffperoxid sowie in den Kreuzkupplungsreaktionen der Wirkstoffsynthese. In der Zahnmedizin dienen palladiumhaltige Legierungen für Kronen und Brücken, wobei diese Nachfrage seit Jahren zugunsten von Keramik zurückgeht.
Diese industrielle Nachfrage gilt als vergleichsweise stabil. Sie ist zu klein, um Ausfälle im Automobilsektor auszugleichen, wirkt aber als Basisnachfrage, die auch in schwachen Jahren bestehen bleibt.
Schmuck
Der Schmuckanteil ist bei Palladium marginal und liegt im niedrigen einstelligen Prozentbereich. Bedeutender ist die Verwendung als Legierungsbestandteil in Weißgold, die statistisch teils anderen Kategorien zugeordnet wird.
Investmentnachfrage
Der Investmentanteil schwankt stark und kann sogar negativ werden – dann nämlich, wenn Anleger per saldo verkaufen und Metall aus ETC-Beständen in den Markt zurückfließt. Genau das erwartet Johnson Matthey für 2026. Eine negative Investmentnachfrage wirkt rechnerisch wie zusätzliches Angebot und verstärkt einen Überschuss.
Wie eine Marktbilanz zu lesen ist
Die Grundgleichung ist einfach: Minenproduktion plus Recycling minus Gesamtnachfrage ergibt den Saldo. Ist er negativ, spricht man von einem Defizit, ist er positiv, von einem Überschuss.
| Jahr | Marktsaldo Palladium | Einordnung |
|---|---|---|
| 2012 bis 2023 | durchgehend Defizit | längste Defizitserie der modernen Marktgeschichte |
| 2024 | Defizit von rund 218.000 Unzen | schwaches Recycling, sinkende Minenproduktion |
| 2025 | Defizit von rund 416.000 Unzen | Defizit verdoppelt sich nahezu |
| 2026 (Prognose) | Überschuss von rund 214.000 Unzen | erste Trendwende seit 14 Jahren |
Quelle: Johnson Matthey PGM Market Report, Mai 2026.
Die wichtigste Einsicht: Ein Defizit bedeutet nicht, dass Metall physisch fehlte. Jede Unze, die verbraucht wurde, war auch vorhanden. Die Lücke wurde aus Lagerbeständen gedeckt – aus ETC-Tresoren, Werkslagern, Händlerbeständen und staatlichen Vorräten. Ein Defizit ist damit die Beschreibung eines Bestandsabbaus.
Und genau das macht die lange Defizitserie so bedeutsam. Über mehr als ein Jahrzehnt wurden diese Puffer abgeschmolzen. Der Markt hat heute weniger Reserve als 2012, weshalb er empfindlicher auf Störungen reagiert.
Warum Defizit nicht automatisch steigende Preise bedeutet
Ein verbreiteter Trugschluss lautet: Defizit gleich steigender Preis. Die Jahre 2023 und 2024 widerlegen ihn eindrucksvoll. Der Markt war in beiden Jahren im Defizit – und der Preis fiel dennoch von einem Jahresdurchschnitt von 1.337 auf 985 US-Dollar.
Der Grund liegt in den Erwartungen. Preise bilden nicht die Gegenwart ab, sondern die Zukunft. Marktteilnehmer sahen die Substitution durch Platin, die zunehmende Elektrifizierung und den absehbaren Rückgang der Katalysatornachfrage – und verkauften, obwohl die aktuelle Bilanz noch angespannt war.
Umgekehrt gilt dasselbe. Ein prognostizierter Überschuss muss nicht zwingend fallende Preise bedeuten, wenn der Markt bereits Schlimmeres eingepreist hat oder wenn Angebotsrisiken zunehmen. Die Marktbilanz ist ein wichtiger Baustein der Analyse, aber kein Handelssignal.
Oberirdische Bestände: die unbekannte Größe
Wie viel Palladium außerhalb der Minen tatsächlich existiert, weiß niemand genau. Transparent sind lediglich die Bestände börsengehandelter Produkte und die an Terminbörsen registrierten Lagermengen. Werkslager von Katalysatorherstellern, Bestände von Händlern und mögliche staatliche Vorräte in Russland bleiben im Dunkeln.
Diese Intransparenz ist selbst ein Marktfaktor. Weil niemand weiß, wie groß der Puffer noch ist, reagieren Marktteilnehmer sensibel auf Hinweise – etwa auf ungewöhnlich hohe Leihsätze für physisches Metall, die auf Knappheit hindeuten, oder auf Berichte über Verkäufe aus staatlichen Beständen.
Ein aussagekräftiger Indikator ist die Terminstruktur. Kostet sofort lieferbares Metall mehr als Kontrakte mit späterem Liefertermin, spricht man von Backwardation. Dieser Zustand signalisiert physische Anspannung, weil Marktteilnehmer für sofortige Verfügbarkeit einen Aufschlag zahlen.
Die Substitution als Sonderfall der Nachfrage
Eine Besonderheit des Palladiummarktes verdient eigene Betrachtung: Ein Teil der Nachfrage kann sich in ein anderes Metall verwandeln. Weil Palladium und Platin im Katalysator ähnliche Funktionen erfüllen, verschieben Hersteller die Rezeptur, sobald das Preisverhältnis dies nahelegt.
Diese Substitution begann, als Palladium zwischen 2018 und 2022 deutlich teurer wurde als Platin. Sie verläuft langsam, weil neue Formulierungen entwickelt, erprobt und behördlich freigegeben werden müssen – ein Prozess von zwei bis drei Jahren.
Für die Marktbilanz bedeutet das: Nachfrage verschwindet nicht nur, wenn weniger Autos gebaut werden, sondern auch, wenn dieselbe Zahl von Autos mit weniger Palladium auskommt. Umgekehrt entsteht ein Anreiz zur Rücksubstitution, je länger Palladium unter Platin notiert.
Was die Prognose für 2026 tatsächlich aussagt
Der erwartete Überschuss von rund 214.000 Unzen entsteht nicht durch mehr Bergbau. Im Gegenteil: Die russische Minenproduktion soll auf den niedrigsten Stand seit mindestens zwei Jahrzehnten fallen, Südafrika einen moderaten Rückgang verzeichnen.
Der Überschuss speist sich aus drei anderen Quellen: einem Nachfragerückgang von rund neun Prozent, einer kräftigen Erholung des Katalysatorrecyclings und einer negativen Investmentnachfrage, also Rückflüssen aus ETC-Beständen.
Diese Zusammensetzung ist für die Interpretation wichtig. Ein Überschuss, der auf Nachfrageschwäche beruht, ist etwas anderes als einer, der auf Angebotswachstum beruht. Sollte die Nachfrage stabiler ausfallen als erwartet oder das Recycling erneut enttäuschen, kann der Saldo schnell wieder kippen.
Wo Sie verlässliche Marktdaten finden
- Johnson Matthey PGM Market Report: erscheint jährlich im Mai, mit vollständiger Bilanz für alle sechs Platingruppenmetalle. Gilt als Referenzwerk der Branche.
- USGS Mineral Commodity Summaries: jährlich zu Jahresbeginn, mit Fördermengen je Land, Reserven und Recyclingvolumina.
- Quartalsberichte der Produzenten: tatsächliche Produktionszahlen, oft mit Kommentaren zu Störungen und Kosten.
- Positionsdaten der US-Terminmarktaufsicht: wöchentliche Übersicht über die Positionierung von Marktteilnehmern.
Diese vier Quellen decken den größten Teil dessen ab, was ein Privatanleger über den Palladiummarkt wissen muss – und sind der Flut kurzfristiger Prognosen deutlich überlegen.
Die Nachfrage im Zeitverlauf: drei Phasen
Wer die aktuelle Marktlage einordnen will, sollte die Entwicklung der vergangenen Jahrzehnte kennen. Sie lässt sich grob in drei Phasen gliedern.
Phase eins, bis etwa 2010: Palladium war ein Nebenprodukt mit begrenzter Nachfrage. Der Dieselmotor dominierte in Europa und benötigte vor allem Platin. Zusätzlich drückte russisches Metall aus Lagerbeständen der Sowjetzeit auf den Markt. Die Preise blieben entsprechend niedrig, der Jahresdurchschnitt lag 2008 bei nur 355 US-Dollar.
Phase zwei, etwa 2011 bis 2022: Mehrere Entwicklungen trafen zusammen. Die staatlichen russischen Bestände versiegten. Der Abgasskandal von 2015 ließ den Dieselanteil in Europa einbrechen, während Benzinfahrzeuge zulegten. Weltweit wurden Abgasnormen verschärft, was die Metallbeladung je Fahrzeug erhöhte. Das Ergebnis war eine Defizitserie und ein Preisanstieg auf einen Jahresdurchschnitt von 2.398 US-Dollar im Jahr 2021.
Phase drei, seit 2023: Die Gegenbewegung. Die Substitution durch Platin zeigte Wirkung, die Elektrifizierung schritt voran, und Investoren zogen sich zurück. Der Jahresdurchschnitt fiel auf 985 US-Dollar im Jahr 2024. Bemerkenswert ist, dass der Markt in dieser Phase bilanziell weiter im Defizit war – ein Beleg dafür, wie stark Erwartungen den Preis dominieren können.
Was bei einem Angebotsschock passiert
Die Struktur des Palladiummarktes macht ihn anfällig für abrupte Verwerfungen. Ein Gedankenexperiment verdeutlicht das: Fiele ein Anbieter aus, der 40 Prozent der Weltförderung stellt, könnte weder der Bergbau anderswo noch das Recycling diese Lücke kurzfristig schließen.
Genau diese Sorge trieb den Preis am 7. März 2022 auf rund 3.440 US-Dollar. Tatsächlich blieben die Lieferungen weitgehend bestehen, und der Preis normalisierte sich – doch die Episode zeigte, wie weit die Notierungen laufen können, wenn Marktteilnehmer die Verfügbarkeit infrage stellen.
Drei Puffer stehen im Ernstfall zur Verfügung: erstens die oberirdischen Bestände, deren Umfang unbekannt ist; zweitens beschleunigtes Recycling, das allerdings Monate braucht; drittens Substitution durch Platin, die Jahre benötigt. Kurzfristig wirkt nur der erste Puffer – und über dessen Größe herrscht keine Klarheit.
Umgekehrt gilt: Ein Nachfrageschock trifft den Markt genauso hart. Bricht die Fahrzeugproduktion ein, wie während der Halbleiterknappheit 2021 und 2022, entfällt Nachfrage sofort, während das Angebot aus laufenden Minen und der monatelangen Verarbeitungspipeline weiterläuft.
Palladium im Vergleich zu anderen Rohstoffmärkten
Es hilft, den Palladiummarkt gegen andere Rohstoffe zu spiegeln, um seine Eigenheiten zu erkennen.
| Merkmal | Palladium | Gold | Kupfer |
|---|---|---|---|
| Oberirdischer Bestand zur Jahresproduktion | gering | sehr hoch | mittel |
| Nachfragebasis | ein Sektor | sehr breit | breit |
| Angebotsreaktion auf Preis | kaum | gering | mittel |
| Zentralbankbeteiligung | keine | hoch | keine |
| Typische Jahresschwankung | sehr hoch | moderat | hoch |
| Substituierbarkeit | hoch (durch Platin) | gering | mittel |
Die Tabelle macht deutlich, warum Palladium sich in Depots anders verhält als Gold. Es fehlt der stabilisierende Effekt eines riesigen oberirdischen Bestands, und es fehlt die breite Nachfragebasis. Dafür wirkt ein Faktor, den Gold gar nicht kennt: die Substituierbarkeit durch ein anderes Metall.
Aus Portfoliosicht bedeutet das, dass Palladium nicht als Ersatz für Gold taugt, wohl aber als Ergänzung mit abweichendem Verhalten. Wer beide hält, kombiniert ein defensives mit einem zyklischen Element.
Grenzen der Statistik
Zum ehrlichen Umgang mit Marktdaten gehört, ihre Schwächen zu benennen. Die Bilanzen der Analysehäuser beruhen auf Schätzungen, Modellrechnungen und freiwilligen Meldungen. Nicht jeder Produzent veröffentlicht detaillierte Zahlen, und der Umfang staatlicher Bestände in Russland ist Verschlusssache.
Zudem werden Vorjahreszahlen regelmäßig revidiert, teils erheblich. Wer eine Bilanz aus einem älteren Bericht mit aktuellen Zahlen vergleicht, vergleicht möglicherweise unterschiedliche Datenstände. Auch die Abgrenzung zwischen offenem und geschlossenem Recyclingkreislauf wird nicht von allen Häusern identisch gehandhabt.
Das entwertet die Daten nicht – sie bleiben die beste verfügbare Grundlage. Es mahnt aber zur Vorsicht bei Aussagen, die auf Nachkommastellen beruhen. Für Anlageentscheidungen zählt die Richtung, nicht die dritte Ziffer.
Häufig gestellte Fragen
Was bedeutet ein Angebotsdefizit bei Palladium?
Dass die Nachfrage eines Jahres größer war als die Summe aus Minenproduktion und Recycling. Die Lücke wird aus vorhandenen Lagerbeständen gedeckt. Es bedeutet nicht, dass Käufer kein Metall erhalten haben.
Wie lange war Palladium im Defizit?
Nach Angaben von Johnson Matthey von 2012 bis einschließlich 2025 – vierzehn Jahre in Folge. Für 2026 wird erstmals wieder ein Überschuss erwartet.
Wie groß ist der Palladiummarkt insgesamt?
Die weltweite Minenproduktion lag 2025 bei rund 190 Tonnen, hinzu kommen erhebliche Mengen aus dem Recycling. Gemessen am Wert ist der Markt damit ein Bruchteil des Goldmarktes.
Warum steigt der Preis nicht, obwohl der Markt im Defizit ist?
Weil Preise Erwartungen abbilden. In den Jahren 2023 und 2024 bestand ein Defizit, doch der Markt preiste bereits die künftige Nachfrageschwäche durch Elektrifizierung und Substitution ein.
Was ist der Unterschied zwischen offenem und geschlossenem Recyclingkreislauf?
Im geschlossenen Kreislauf kehrt Metall direkt zum industriellen Nutzer zurück und erscheint nicht als neues Marktangebot. Im offenen Kreislauf stammt es aus Altfahrzeugen oder Elektronikschrott und tritt als zusätzliches Angebot in den Markt.
Kann Recycling den Bergbau ersetzen?
Nicht vollständig. Recycling deckt einen erheblichen, aber nicht den überwiegenden Teil der Nachfrage. Zudem hängt es vom Fahrzeugbestand ab: Werden künftig weniger Katalysatoren verbaut, sinkt langfristig auch das Recyclingpotenzial.
Welche Rolle spielen ETC-Bestände in der Bilanz?
Sie zählen zur Investmentnachfrage. Kaufen Anleger Anteile, muss Metall erworben werden, was die Nachfrage erhöht. Bei Verkäufen fließt Metall zurück und wirkt wie zusätzliches Angebot.
Glossar: Begriffe der Marktbilanz
Marktberichte verwenden eine eigene Fachsprache. Diese Begriffe begegnen Ihnen immer wieder:
- Marktbilanz: Die Gegenüberstellung des gesamten Angebots und der gesamten Nachfrage eines Jahres. Das Ergebnis ist der Marktsaldo.
- Defizit: Ein negativer Saldo. Die Nachfrage übertraf das laufende Angebot; die Lücke wurde aus Lagerbeständen gedeckt. Kein Hinweis auf physischen Metallmangel.
- Überschuss: Ein positiver Saldo. Es blieb Metall übrig, das in Bestände floss.
- Primärangebot: Metall aus der Minenproduktion, also neu gefördertes Material.
- Sekundärangebot: Metall aus dem Recycling, überwiegend aus Altkatalysatoren und Elektronikschrott.
- Offener Kreislauf: Recyclingmaterial, das als zusätzliches Angebot in den Markt tritt, etwa aus verschrotteten Fahrzeugen. Erscheint in den Marktbilanzen.
- Geschlossener Kreislauf: Metall, das ein industrieller Nutzer zur Aufbereitung gibt und aufbereitet zurückerhält. Verlässt den Markt nie und erscheint nicht als neues Angebot.
- Bruttonachfrage: Der gesamte Metallbedarf aller Sektoren, ohne Verrechnung mit Recyclingströmen.
- Preisunelastisches Angebot: Ein Angebot, das auf Preisänderungen kaum reagiert. Typisch für Beiprodukte wie Palladium.
- Substitution: Der Ersatz eines Metalls durch ein anderes in derselben Anwendung, bei Palladium vor allem durch Platin im Autokatalysator.
- Backwardation: Zustand, in dem sofort lieferbares Metall mehr kostet als Terminkontrakte mit späterem Liefertermin. Gilt als Zeichen physischer Knappheit.
- Contango: Der umgekehrte Fall, in dem Terminkontrakte teurer sind als der Kassapreis. Deutet auf ausreichende Verfügbarkeit hin.
- Oberirdische Bestände: Bereits gefördertes und raffiniertes Metall, das in Tresoren, Werkslagern oder staatlichen Vorräten liegt. Bei Palladium weitgehend intransparent.
- Leihsatz: Der Zins, den ein Marktteilnehmer zahlt, um physisches Metall temporär zu leihen. Steigende Leihsätze signalisieren Anspannung.
Fazit
Die Marktbilanz ist das wichtigste Instrument, um Palladium zu verstehen – wenn man sie richtig liest. Vierzehn Jahre Defizit haben die oberirdischen Bestände sichtbar reduziert und den Markt anfälliger gemacht. Zugleich zeigt die Prognose für 2026, dass ein Überschuss auch ohne mehr Bergbau entstehen kann, wenn Nachfrage wegbricht und Recycling anzieht.
Für Anleger bedeutet das vor allem eines: Die entscheidende Frage ist nicht, ob Palladium knapp ist, sondern wie schnell die Nachfrage aus dem Automobilsektor zurückgeht – und ob das schrumpfende Minenangebot damit Schritt hält.
Weiterlesen
- Palladium kaufen: Der große Ratgeber für Anleger
- Palladiumpreis: Welche Faktoren den Kurs bestimmen
- Palladium-Recycling: Das zweite Leben des Edelmetalls
- Woher kommt Palladium? Förderländer und Minen im Überblick
- Palladium im Autokatalysator: Funktion und Bedeutung