Steuerlich wird Osmium behandelt wie jedes andere Platinmetall: 19 Prozent Umsatzsteuer beim Kauf, nach einem Jahr Haltedauer steuerfreier Verkauf. Die Besonderheit liegt woanders – nämlich darin, dass es bei diesem Metall keinen Marktkurs gibt, an dem sich eine Bewertung orientieren könnte.
Hinweis zur Mehrwertsteuer (Stand April 2026): Seit einem Schreiben des Bundesfinanzministeriums vom 9. April 2026 können Privatanleger Silber, Platin und andere Metalle in deutschen Zollfreilagern praktisch nicht mehr umsatzsteuerfrei erwerben, solange sie das Metall nicht selbst physisch einführen. Zollfreilager im Nicht-EU-Ausland wie der Schweiz sind davon nicht direkt betroffen; Anlagegold bleibt generell mehrwertsteuerfrei. Aussagen zu Zollfreilagern in diesem Beitrag sind vor diesem Hintergrund zu lesen.
Wichtiger Hinweis vorab: Dieser Beitrag beschreibt die allgemeine Rechtslage in Deutschland nach dem Stand September 2026 in vereinfachter Form und ersetzt keine steuerliche Beratung. Für Ihren konkreten Fall sollten Sie einen Steuerberater hinzuziehen.
Umsatzsteuer: kein Anlagegold-Privileg
Anlagegold ist innerhalb der EU von der Umsatzsteuer befreit. Diese Befreiung beruht auf einer eigenen Regelung, die ausschließlich für Gold mit definierten Kriterien zu Feingehalt und Form gilt. Kein anderes Edelmetall fällt darunter – Osmium ebenso wenig wie Platin oder Iridium.
Bei einer Lieferung an eine Privatperson in Deutschland fallen daher 19 Prozent Umsatzsteuer an. Für Privatanleger ist diese Steuer endgültig: Sie kann nicht als Vorsteuer abgezogen werden. Bei den Preisen, die für kristallines Osmium aufgerufen werden, ist das ein erheblicher Betrag – bei 10.000 Euro Warenwert netto rund 1.900 Euro.
Differenzbesteuerung prüfen
Die Differenzbesteuerung kann anwendbar sein, wenn ein Wiederverkäufer die Ware von Privatpersonen ohne Umsatzsteuerausweis angekauft hat. Dann wird nur die Handelsspanne besteuert, was den Endpreis senkt. Weil bei Osmium ein Teil des Handels über Privatpersonen und Marktplätze läuft, ist diese Frage hier praktisch relevanter als bei anderen Metallen.
Fragen Sie vor dem Kauf ausdrücklich nach der Abrechnungsart und lassen Sie sie sich auf der Rechnung bestätigen. Eine Rechnung, die weder die Umsatzsteuer offen ausweist noch auf die Differenzbesteuerung hinweist, ist unvollständig – bestehen Sie auf einer korrekten Fassung, bevor Sie zahlen.
Einkommensteuer: die einjährige Haltefrist
Der Verkauf physischer Edelmetalle aus dem Privatvermögen gilt nach geltender Rechtslage als privates Veräußerungsgeschäft im Sinne von Paragraf 23 Einkommensteuergesetz. Liegen zwischen Anschaffung und Veräußerung mehr als zwölf Monate, bleibt der Gewinn steuerfrei.
Wird innerhalb der Jahresfrist verkauft, ist der Gewinn mit dem persönlichen Einkommensteuersatz zu versteuern – nicht mit der Abgeltungsteuer. Für die Summe aller privaten Veräußerungsgeschäfte eines Kalenderjahres existiert eine Freigrenze; wird sie überschritten, ist der gesamte Gewinn steuerpflichtig, nicht nur der übersteigende Teil. Prüfen Sie den aktuellen Wert für das jeweilige Veranlagungsjahr.
In der Praxis spielt die Jahresfrist bei Osmium eine geringere Rolle als bei anderen Metallen – schlicht deshalb, weil ein Verkauf innerhalb eines Jahres in diesem Markt kaum realistisch ist. Wer Osmium kauft, hält es fast zwangsläufig länger.
Was in die Gewinnermittlung einfließt
Der steuerpflichtige Gewinn ist nicht die Differenz zweier Listenpreise. Anschaffungsnebenkosten wie Versand, Versicherung und in aller Regel die gezahlte Umsatzsteuer erhöhen die Anschaffungskosten und mindern den Gewinn; Veräußerungskosten sind ebenfalls abzugsfähig. Bei einem Verkauf innerhalb der Jahresfrist lohnt sich die vollständige Kostenaufstellung.
Das eigentliche Problem: die Bewertung
Hier liegt die Besonderheit von Osmium. Bei Gold, Platin oder auch Iridium existiert ein Kurs, den man für einen Stichtag heranziehen kann. Bei kristallinem Osmium gibt es keinen Börsenkurs und keine unabhängige Notierung – nur Angebotspreise für Neuware, die über dem liegen dürften, was ein gebrauchtes Einzelstück tatsächlich erzielt.
Relevant wird das in drei Situationen:
| Situation | Bewertungsfrage |
|---|---|
| Erbschaft | gemeiner Wert zum Todestag |
| Schenkung | gemeiner Wert zum Übertragungstag |
| Versicherungsschaden | Ersatzwert nach Vertragsbedingungen |
Maßgeblich ist grundsätzlich der gemeine Wert, also der im gewöhnlichen Geschäftsverkehr erzielbare Preis. Bei einem Metall ohne beobachtbaren Sekundärmarkt ist genau dieser Wert schwer zu belegen. Ein Ansatz mit dem Listenpreis für Neuware kann zu einer zu hohen Bemessungsgrundlage führen – und damit zu einer vermeidbaren Steuerlast.
Wer größere Bestände hält, sollte diese Frage vorausschauend mit steuerlichem Rat klären und Belege sammeln, die das tatsächliche Preisniveau auf Sekundärmärkten dokumentieren. Das ist deutlich einfacher, solange man selbst noch handlungsfähig ist, als es später für Erben ist.
Dokumentation: hier besonders wichtig
- Originalrechnung mit Datum, Gewicht, Form und Umsatzsteuerangabe
- Zertifikat mit Identifikationscode
- Ausdruck oder PDF des Datenbankeintrags zum Kaufzeitpunkt
- Zahlungsnachweis, idealerweise per Überweisung
- Eigene Fotos der Oberfläche aus mehreren Winkeln
- Beim Verkauf: Abrechnung oder Kaufvertrag mit Datum und Preis
Ohne lückenlose Anschaffungsnachweise lässt sich die Haltefrist im Zweifel nicht belegen. Und ohne Zertifikat und Code ist ein Stück kristallines Osmium für Dritte kaum als das erkennbar, was es ist – ein Problem, das im Erbfall größer ist als jede Steuerfrage.
Wann aus Anlage Gewerbe wird
Die günstige Behandlung nach Paragraf 23 EStG gilt nur für das Privatvermögen. Wer regelmäßig, planmäßig und mit Wiederholungsabsicht kauft und verkauft, kann als gewerblicher Händler eingestuft werden – mit Gewinnermittlungspflichten, gegebenenfalls Gewerbesteuer und Umsatzsteuerpflichten. Anhaltspunkte sind hohe Handelsfrequenz, kurze Haltedauern, Fremdfinanzierung und ein professioneller Marktauftritt.
Bei Osmium ist dieses Risiko in der Praxis gering, weil häufiger Handel in diesem Markt kaum möglich ist. Wer allerdings beginnt, Stücke gezielt anzukaufen und auf Marktplätzen weiterzuverkaufen, sollte die Frage vorab klären.
Häufige Fragen
Bekomme ich die Umsatzsteuer beim Verkauf zurück?
Als Privatperson nein. Sie ist ein endgültiger Kostenblock und erhöht lediglich Ihre Anschaffungskosten für die Gewinnermittlung.
Muss ich meinen Bestand in der Steuererklärung angeben?
Der Bestand selbst wird nicht erklärt. Anzugeben sind Veräußerungsgewinne aus Verkäufen innerhalb der einjährigen Haltefrist.
Wie wird Osmium im Erbfall bewertet?
Mit dem gemeinen Wert zum Stichtag. Weil ein Marktkurs fehlt, ist die Herleitung dieses Werts der schwierige Teil. Belege über tatsächlich erzielte Sekundärmarktpreise sind hier wertvoller als jede Preisliste.
Gilt die Haltefrist auch bei geerbtem Osmium?
Bei unentgeltlichem Erwerb tritt der Erbe grundsätzlich in die Position des Rechtsvorgängers ein – maßgeblich ist dessen Anschaffung. Ohne die Kaufbelege des Erblassers lässt sich das allerdings kaum belegen.
Fazit
Steuerlich folgt Osmium den bekannten Regeln für Platinmetalle: 19 Prozent Umsatzsteuer beim Kauf, Steuerfreiheit des Gewinns nach zwölf Monaten. Die Besonderheit liegt nicht in der Vorschrift, sondern in der Bewertung: Ohne Marktkurs ist jeder angesetzte Wert angreifbar – nach oben wie nach unten. Wer größere Bestände hält, sollte deshalb nicht nur Kaufbelege sammeln, sondern auch dokumentieren, was auf Sekundärmärkten tatsächlich gezahlt wird. Diese Unterlagen sind im Erb- oder Schadensfall mehr wert als jede Preisliste.
Die Umsatzsteuer in die Anlageentscheidung einrechnen
Viele Käufer behandeln die Umsatzsteuer gedanklich wie eine Gebühr, die man einmal zahlt und dann vergisst. Rechnerisch ist sie ein dauerhafter Renditeabschlag, dessen Gewicht mit der Haltedauer sinkt. Verteilt man 19 Prozent auf zwei Jahre, entspricht das grob neun Prozentpunkten pro Jahr; über fünfzehn Jahre sind es weniger als anderthalb.
Bei Osmium kommt hinzu, dass der Verarbeitungsanteil im Preis – Kristallisation, Zuschnitt, Zertifizierung – beim Wiederverkauf ebenfalls nicht garantiert erstattet wird. Die Gesamtbelastung ist damit höher als die reine Steuerquote, und der sinnvolle Zeithorizont entsprechend länger. Die Frage lautet also nicht nur, ob Sie an das Metall glauben, sondern wie lange Sie realistisch auf das Geld verzichten können.
Erbschaft und Schenkung: der praktische Teil
Neben der reinen Bewertungsfrage gibt es bei Osmium ein sehr konkretes Problem, das steuerlich nicht geregelt ist und trotzdem über den Erlös entscheidet: Erben erkennen kristallines Osmium in aller Regel nicht.
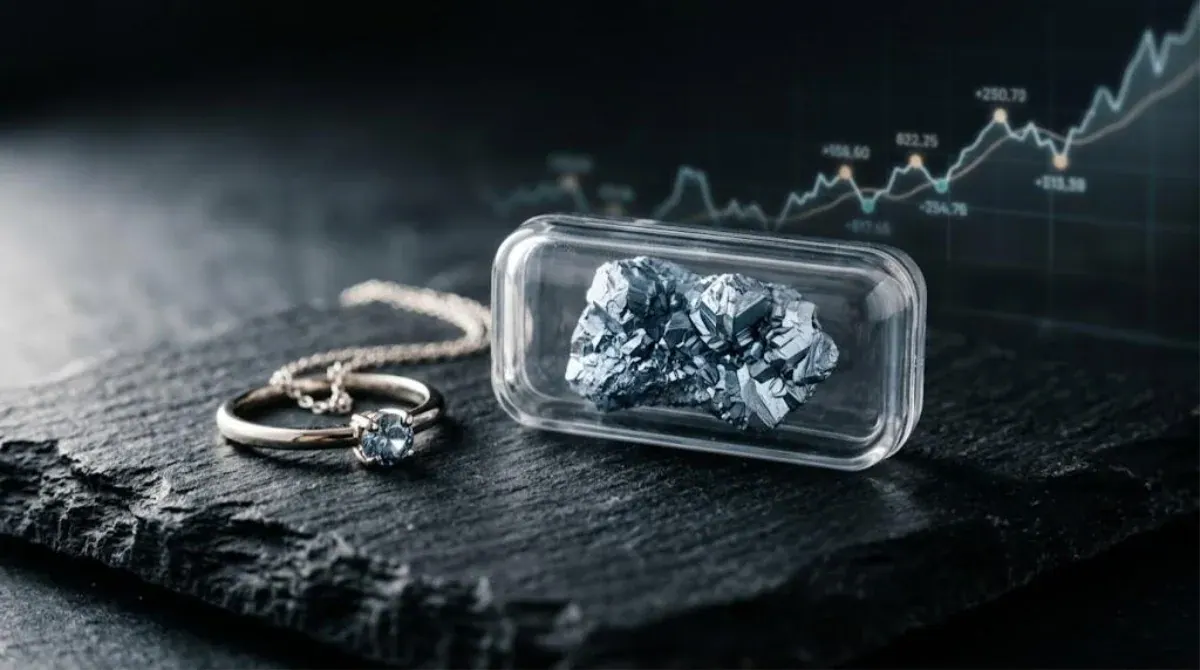
Ein kleines, ungewöhnlich schweres Metallstück mit spiegelnder Oberfläche in einer Kunststoffkapsel sieht für Uneingeweihte nach Dekoration aus. Ohne Zertifikat, ohne Kenntnis des Identifikationscodes und ohne Wissen um die möglichen Verkaufswege wird ein solches Stück leicht weit unter Wert abgegeben – oder gar nicht als Vermögenswert erkannt.
Legen Sie deshalb eine schriftliche Übersicht an und hinterlegen Sie sie dort, wo Ihre wichtigen Unterlagen liegen: Was besitzen Sie, in welcher Form und Größe, wo liegt es, wo sind Zertifikat und Code, was hat es gekostet, und über welche Wege lässt es sich verkaufen. Diese eine Seite ist bei Osmium wichtiger als bei jedem anderen Edelmetall – gerade weil das Metall so unauffällig aussieht.
Typische Fehler und wie Sie sie vermeiden
- Rechnung ohne klare Umsatzsteuerangabe akzeptieren. Fordern Sie eine korrekte Rechnung an, bevor Sie zahlen.
- Bar kaufen ohne Beleg. Spart nichts und kostet die Nachweisbarkeit der Anschaffung – und damit möglicherweise die Steuerfreiheit nach Ablauf der Haltefrist.
- Den Listenpreis als Bewertungsmaßstab ansetzen. Im Erb- oder Schenkungsfall kann das zu einer unnötig hohen Bemessungsgrundlage führen.
- Zertifikat und Metall gemeinsam lagern. Geht beides zusammen verloren, fehlt sowohl der Wert als auch der Nachweis.
- Keine Belege über Sekundärmarktpreise sammeln. Sie sind das einzige Material, mit dem sich ein realistischer gemeiner Wert später begründen lässt.
Die meisten dieser Punkte kosten beim Kauf wenige Minuten und im Ernstfall mehrere tausend Euro, wenn sie versäumt wurden.
Kauf im Ausland und Zolllager
Gelegentlich wird der Kauf im EU-Ausland als Möglichkeit genannt, die Umsatzsteuer zu senken. Bei Versandhandel an Privatpersonen greift jedoch in aller Regel die Besteuerung im Bestimmungsland, sobald bestimmte Schwellen überschritten sind – der Händler stellt dann deutsche Umsatzsteuer in Rechnung. Praktisch fallen die Ersparnisse gering aus, während Transportrisiko und Nachweisfragen hinzukommen.
Die bei Gold und anderen Platinmetallen verbreitete Lösung eines Zollfreilagers ist bei Osmium ebenfalls denkbar, aber selten sinnvoll. Sie stundet die Einfuhrumsatzsteuer, solange die Ware den zollrechtlich freien Verkehr der EU nicht erreicht – kostet dafür aber laufende Gebühren und nimmt Ihnen den physischen Zugriff. Bei einem Produkt, dessen realistischster Absatzweg der direkte Kontakt zu privaten Käufern oder Schmuckverarbeitern ist, wiegt der Verlust an Verfügbarkeit besonders schwer.
Wer dennoch über eine Auslandslagerung nachdenkt, sollte zusätzlich mögliche Melde- und Dokumentationspflichten für Vermögenswerte im Ausland berücksichtigen und die laufenden Gebühren über den geplanten Anlagehorizont gegen den Zinsvorteil der gestundeten Steuer rechnen. Bei kleineren Beständen kippt diese Rechnung regelmäßig zuungunsten des Lagers.
Dieser Beitrag dient der allgemeinen Information, gibt die Rechtslage vereinfacht wieder und stellt keine Steuer- oder Rechtsberatung dar. Steuerliche Regelungen ändern sich; maßgeblich ist die zum Zeitpunkt Ihres Geschäfts geltende Rechtslage.