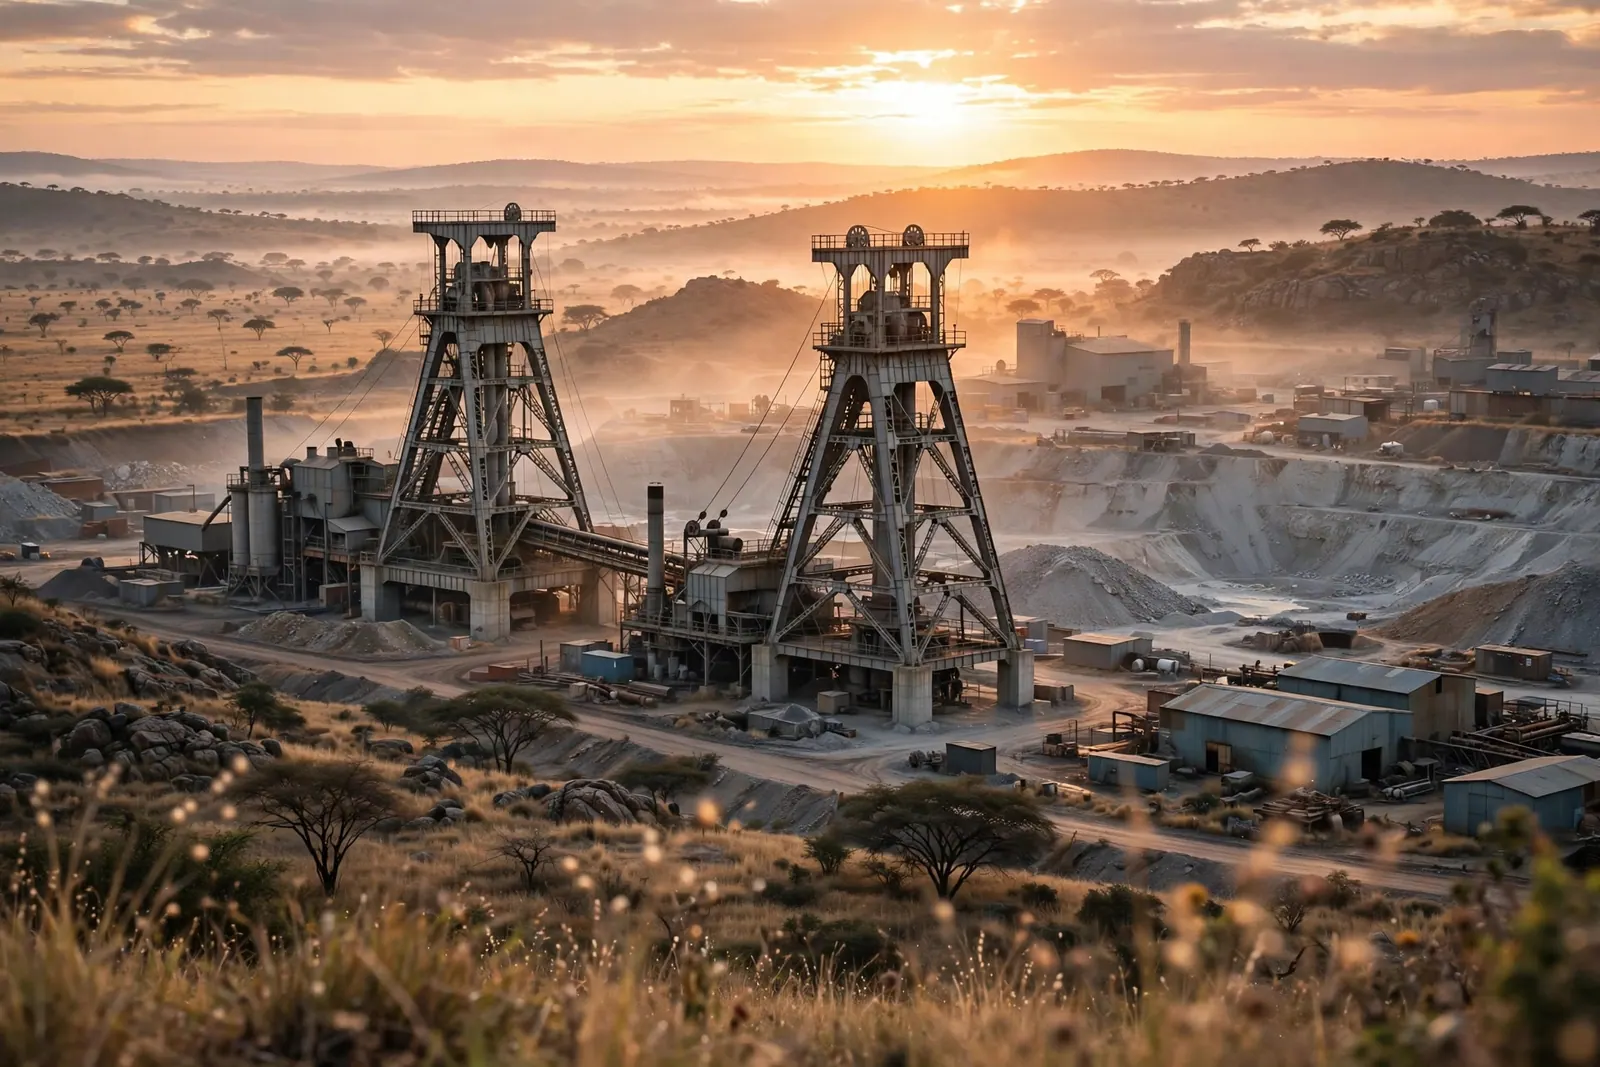
Rund 250.000 Feinunzen – etwa acht Tonnen – Iridium entstehen weltweit pro Jahr. Diese Menge passt in einen kleinen Lieferwagen und stammt aus einer Handvoll Bergbaubetriebe in zwei Ländern. Kein Bergwerk der Welt wird wegen Iridium eröffnet. Wer die Preisbildung dieses Metalls verstehen will, beginnt hier.
Die Nebenprodukt-Logik
Iridium fällt als Nebenprodukt der Platin- und Nickelgewinnung an. In den Erzen des südafrikanischen Bushveld-Komplexes liegen alle sechs Platinmetalle gemeinsam vor, in einem weitgehend festen Verhältnis zueinander – und Iridium in besonders geringem Anteil. Wer Platin fördert, fördert zwangsläufig auch Iridium mit, ob er es braucht oder nicht.
Daraus folgt eine Eigenschaft, die es in dieser Schärfe bei kaum einem anderen Rohstoff gibt: Das Angebot reagiert nicht auf den eigenen Preis. Verdreifacht sich der Iridiumkurs, ändert das an der Fördermenge nahezu nichts, denn die Investitionsentscheidungen der Minenbetreiber hängen am Platinpreis und an der Nickelnachfrage. Iridium ist für sie eine Beigabe, deren Erlös in der Gesamtkalkulation eine untergeordnete Rolle spielt.
Die Konsequenz ist eine strukturell extreme Volatilität. Steigt die Nachfrage, kann der Markt nur über den Preis reagieren, nicht über die Menge. Und sinkt die Platinförderung, verschwindet Iridium-Angebot, obwohl sich an der Iridium-Nachfrage nichts geändert hat.
Die Herkunftsländer
| Region | Lagerstättentyp | Bedeutung |
|---|---|---|
| Südafrika, Bushveld-Komplex | Schichtintrusion, PGM-reich | mit Abstand wichtigste Quelle |
| Russland, Norilsk-Talnakh | Nickel-Kupfer-Sulfide | zweitwichtigste Quelle |
| Kanada, Sudbury-Becken | Nickel-Kupfer-Sulfide | kleinerer Beitrag |
| Simbabwe, Great Dyke | Schichtintrusion | wachsend, aber klein |
| Übrige | verschiedene | marginal |
Zum Vergleich: Gold wird in über achtzig Ländern gefördert, und kein einzelnes Land stellt mehr als etwa ein Zehntel der Weltproduktion. Bei Iridium hängt praktisch der gesamte Weltmarkt an wenigen Standorten.
Südafrika: die Achillesferse
Der Bushveld-Komplex nordöstlich von Pretoria ist die weltweit bedeutendste Ansammlung von Platinmetallen. Die Betriebe arbeiten in großen Tiefen, sind personal- und energieintensiv – und damit anfällig für eine Reihe von Störungen, die den Iridiummarkt unmittelbar treffen.
- Stromversorgung: Rationierungen im südafrikanischen Netz haben wiederholt zu Produktionsausfällen geführt.
- Arbeitskämpfe: Die Branche ist stark gewerkschaftlich organisiert; längere Streiks sind historisch belegt.
- Schmelzkapazität: Ein havarierter Schmelzofen kann die Weiterverarbeitung monatelang beeinträchtigen – ein solcher Vorfall gilt als einer der Auslöser der Preisexplosion zu Beginn der 2020er-Jahre.
- Wirtschaftlichkeit: Fallen die Platinpreise unter die Kostenschwelle, werden Schächte stillgelegt – und Nebenproduktangebot verschwindet mit ihnen.
Russland: das politische Element
Die Norilsk-Talnakh-Region liefert Platinmetalle als Nebenprodukt der Nickel- und Kupfergewinnung. Handelspolitische Entwicklungen, Sanktionsfragen und Transportrouten wirken hier direkt auf die Verfügbarkeit – ein Faktor, der sich einer rein wirtschaftlichen Analyse entzieht.
Vom Erz zum verkaufsfertigen Metall
- Abbau und Aufbereitung: Das Erz wird gemahlen und flotiert; es entsteht ein PGM-haltiges Konzentrat.
- Schmelzen: Im Ofen entsteht ein Zwischenprodukt mit angereicherten Edelmetallen.
- Basismetallraffination: Nickel, Kupfer und Kobalt werden abgetrennt.
- Edelmetallraffination: Die Platinmetalle werden chemisch voneinander getrennt – Iridium gehört dabei zu den zuletzt abgeschiedenen.
- Endprodukt: Iridium wird als Pulver oder Schwamm gewonnen und anschließend weiterverarbeitet.
Zwischen Abbau und verkaufsfertigem Metall vergehen typischerweise viele Monate, bei Iridium eher länger als bei Platin. Weil das Metall in der Trennkette spät kommt und in besonders geringer Konzentration vorliegt, wirken Störungen weiter oben in der Kette bei Iridium verstärkt und verzögert. Ein Nachfrageimpuls kann selbst dann nicht schnell bedient werden, wenn ausreichend Material im System steckt.
Recycling: besser organisiert als bei anderen Nischenmetallen
Bei Iridium ist die Rückgewinnung vergleichsweise wirksam – aus einem einfachen Grund: Das Metall liegt in seinen Hauptanwendungen konzentriert und an bekannter Stelle vor.
- Tiegel aus der Kristallzucht: Sie enthalten mehrere Kilogramm Metall, gehören identifizierbaren Betreibern und werden nach Verschleiß eingeschmolzen und neu gefertigt. Die Verluste sind gering.
- Elektroden und Beschichtungen: Werden turnusmäßig erneuert; das Altmaterial geht an die Raffinerie zurück.
- Chemische Katalysatoren: Gehen über feste Vertragsbeziehungen zurück in den Kreislauf.
- Zündkerzen: Schwierig, weil je Stück nur Bruchteile eines Milligramms enthalten sind und die Sammlung dissipativ ist.
- PEM-Elektrolyseure: Ab etwa 2030 erwartet, wenn die ersten großen Anlagen nach sieben bis zehn Betriebsjahren ausgemustert werden – ein absehbarer, planbarer Sekundärstrom.
Für Anleger ist das ein zweischneidiges Bild. Einerseits stabilisiert der geschlossene Kreislauf den Markt und macht die Nachfrage berechenbarer. Andererseits bedeutet er, dass der Netto-Neubedarf deutlich kleiner ist als der Durchsatz – Knappheit entsteht vor allem dort, wo zusätzliche Kapazität entsteht, nicht durch laufenden Verbrauch.
Warum es keine Iridium-Mine gibt
Die naheliegende Frage: Wenn das Metall so wertvoll ist, warum baut es niemand gezielt ab? Die Antwort liegt in der Geologie. Iridium kommt selbst in den reichsten bekannten Lagerstätten nur in Konzentrationen von Bruchteilen eines Gramms je Tonne Erz vor – und dort immer gemeinsam mit den übrigen Platinmetallen, von denen Platin und Palladium den Erlös dominieren.
Ein Bergwerk, das nur auf Iridium abzielte, müsste dieselben Gesteinsmengen bewegen wie ein Platinbetrieb, bei einem Bruchteil des Erlöses je Tonne. Selbst bei einem Vielfachen des heutigen Preises wäre das nicht wirtschaftlich. Iridium bleibt damit dauerhaft ein Kuppelprodukt – keine Übergangserscheinung, sondern eine strukturelle Eigenschaft dieses Marktes.
Daraus folgt ein wichtiger Gedanke: Die klassische Rohstofflogik, wonach hohe Preise neues Angebot anziehen und den Markt ausgleichen, greift bei Iridium kaum. Der Ausgleich erfolgt fast ausschließlich über die Nachfrageseite – über Substitution, dünnere Beschichtungen, geringere Katalysatorbeladung und Recycling.
Was Anleger daraus ableiten können
- Das Angebot ist nicht steuerbar. Es folgt dem Platin- und Nickelmarkt. Knappheitsphasen können lange anhalten – und ebenso plötzlich enden.
- Ereignisrisiko ist eingebaut. Bei acht Tonnen Jahresangebot genügt eine Störung an einem einzigen Standort für erhebliche Preiseffekte.
- Recycling ist eine Bremse, kein Ventil. Es begrenzt langfristig das Aufwärtspotenzial, kann kurzfristige Engpässe aber nicht auffangen.
- Neue Primärquellen sind ausgeschlossen. Es wird kein Iridiumbergwerk geben – der Angebotsrahmen ist auf absehbare Zeit fixiert.
Häufige Fragen
Wie viel Iridium wird jährlich produziert?
Schätzungen nennen eine Größenordnung von rund 250.000 Feinunzen, also etwa acht Tonnen. Die Angaben schwanken je nach Quelle und Jahr, weil viele Produzenten Nebenproduktmengen nicht einzeln ausweisen.
Könnte Iridium physisch ausgehen?
Nein. Die geologischen Vorräte in den bekannten Lagerstätten reichen weit in die Zukunft, und ein großer Teil des bereits produzierten Metalls ist im Kreislauf. Vorübergehende Engpässe sind dagegen jederzeit möglich und historisch mehrfach eingetreten.
Beeinflusst der Platinpreis den Iridiumpreis?
Indirekt und teilweise gegenläufig. Ein hoher Platinpreis führt zu mehr Förderung und damit zu mehr Iridium-Angebot, was tendenziell auf den Iridiumpreis drückt. Ein niedriger Platinpreis kann Iridium umgekehrt verknappen.
Gibt es strategische Reserven?
Nennenswerte öffentlich bekannte staatliche Lagerbestände existieren nicht. Bestände liegen vor allem bei Verarbeitern und Raffinerien, und ihre Veränderungen sind ein wichtiger, aber schlecht sichtbarer Preisfaktor.
Fazit
Die Angebotsseite ist bei Iridium der Schlüssel zum Verständnis. Ein Metall, dessen Produktionsmenge sich nicht am eigenen Preis orientiert, dessen Herkunft auf wenige Standorte in zwei Ländern konzentriert ist und dessen Verarbeitungskette besonders lang ist, wird zwangsläufig sprunghaft bewertet. Wer das verinnerlicht hat, liest Nachrichten aus dem südafrikanischen Bergbau anders – und versteht, warum Geduld bei diesem Metall die wichtigste Eigenschaft ist.
Angebotsbilanz lesen: worauf es ankommt
Wer die Marktberichte spezialisierter Häuser liest, stößt auf Begriffe, deren Bedeutung für die Preisinterpretation entscheidend ist.
- Primärangebot: die frisch aus dem Bergbau raffinierte Menge – die eigentliche Knappheitsgröße.
- Sekundärangebot: das aus Recycling zurückgewonnene Metall, das mit Verzögerung auf hohe Preise reagiert.
- Pipeline-Effekte: Material, das sich zwischen Mine und Raffinerie befindet. Verzögerungen hier verknappen den Markt kurzfristig, ohne dass weniger gefördert würde – bei Iridium mit besonders langer Wirkungsdauer.
- Bestandsveränderungen: Auf- oder Abbau von Lagerbeständen bei Verarbeitern. Werden Lager geleert, ist der Markt angespannter, als die Fördermenge vermuten lässt.
- Marktbilanz: Überschuss oder Defizit im jeweiligen Jahr. Mehrere Defizitjahre in Folge sind bei acht Tonnen Jahresangebot ein starkes Preissignal.
Wer diese fünf Größen im Blick behält, versteht Preisbewegungen deutlich besser als über den bloßen Kursverlauf – und erkennt eher, ob ein Anstieg auf echter Verknappung beruht oder auf einer vorübergehenden Störung in der Verarbeitungskette.
Die Rolle der Raffinerien
Zwischen Bergbau und Endkunde steht eine kleine Zahl von Raffinerien, die die Platinmetalle voneinander trennen und in handelsfähige Formen bringen. Diese Häuser sind zugleich die wichtigsten Preissetzer, weil sie die Indikationspreise veröffentlichen, an denen sich der gesamte Markt orientiert.
Diese Doppelrolle sollte man kennen. Anders als bei Gold, wo eine unabhängige Preisfeststellung existiert, wird der Iridiumpreis von denselben Akteuren genannt, die das Metall verarbeiten und handeln. Das ist kein Vorwurf – ohne diese Notierungen gäbe es überhaupt keine Preistransparenz. Aber es begründet, warum Anleger stets mehrere Quellen vergleichen und Preise nie als objektive Marktwahrheit behandeln sollten.
Die Raffinerien sind zugleich der wichtigste Ansprechpartner beim Wiederverkauf. Wer physisches Iridium hält, verkauft im Zweifel nicht an einen anderen Anleger, sondern zurück in die industrielle Kette – zu einem Preis, den diese Kette bestimmt.
Was Anleger sich merken sollten
Die Angebotsseite lässt sich auf einen Satz verdichten: Die Menge, die jedes Jahr auf den Markt kommt, wird von Entscheidungen bestimmt, die nichts mit Iridium zu tun haben. Wer das verinnerlicht, liest Marktnachrichten anders. Eine Meldung über Kapazitätsstilllegungen im südafrikanischen Platinbergbau ist dann keine Nachricht über Platin, sondern zugleich eine über die künftige Verfügbarkeit von Iridium.
Ebenso wichtig ist die zeitliche Dimension. Zwischen einer Entscheidung im Bergbau und ihrer Wirkung auf das verfügbare Iridium vergehen leicht mehr als ein Jahr. Der Markt reagiert deshalb mit erheblicher Verzögerung – und wer diese mitdenkt, versteht, warum Preisbewegungen oft dann einsetzen, wenn die auslösende Nachricht längst aus den Schlagzeilen verschwunden ist.
Dieser Beitrag dient der allgemeinen Information und stellt keine Anlageberatung dar. Angebotszahlen sind gerundete Näherungswerte auf Basis öffentlich verfügbarer Marktberichte.